I. Marco jurídico y fundamentos de ley.
1. Fundamentos de la Ley Federal del Trabajo (LFT).
a) Concepto legal de salario (retribución que debe pagar el patrón al trabajador por su trabajo).
b) Integración del salario laboral.
c) Base para el cálculo de indemnizaciones (salario diario integrado laboral y sus reglas específicas).
d) Jornada laboral, jornada extraordinaria,
jornada emergente
límites legales y su impacto en la retribución de los trabajadores.
e) Derechos mínimos legales:
i) Vacaciones.
ii) Prima vacacional.
iii) Aguinaldo.
iv) Prima dominical.
v) Impacto de la reforma de vacaciones dignas.
2. Fundamentos de la Ley del Seguro Social (LSS).
a) Definición del Salario Base de Cotización.
b) Análisis pormenorizado de los conceptos excluidos de la integración del SBC, sus límites, requisitos de registro contable y formalidades.
c) Límites mínimos y máximos de cotización (1 UMA vigente como límite inferior y 25 UMAs como límite superior).
d) Impacto de la desindexación del salario mínimo.
e) Tipos de salario para efectos del IMSS:
i) Fijo,
ii) Variable y
iii) Mixto.
f) Determinación y pago de cuotas obrero-patronales.
i) Cálculo de diferencias,
ii) Actualización y
iii) Recargos.
g) Obligaciones patronales de registro,
i) Inscripción,
ii) Avisos de alta,
iii) Baja y modificación de salario,
iv) Preservación de nóminas y
v) Contabilidad durante 5 o 10 años.
3. Fundamentos de la Ley del INFONAVIT.
a) Obligación patronal de aportar el 5% sobre el Salario Base de Aportación (SBA) de los trabajadores a su servicio.
b) Hacer los descuentos a los trabajadores en sus salarios, destinados a amortizaciones de créditos de vivienda.
c) Homologación LSS-INFONAVIT: Criterio de integración del Salario Base de Aportación.
4. Criterios normativos, acuerdos del consejo
técnico y criterios del SAT.
a) Acuerdos del Consejo Técnico del IMSS: Revisión de criterios emitidos respecto a previsión social, alimentación, vales de despensa y horas extras.
b) Criterios No Vinculativos de la LSS: Prácticas indebidas en materia de nómina y simulación de conceptos para evadir la integración al SBC.
c) Intersección con la Ley del Impuesto sobre la Renta (LISR).
i) Diferencia entre exenciones para ISR (Art. 93 LISR).
ii) Exclusiones para IMSS (Art. 27 LSS).
iii) Deducción parcial de prestaciones exentas (Art. 28, Fracción XXX, LISR).
II. Análisis pormenorizado de prestaciones extralegales.
1. Prestaciones extralegales de uso común en las empresas:
2. Vales de despensa (monedero electrónico).
3. Fondo de ahorro.
4. Vales de gasolina/apoyo de combustible.
5. Vales de restaurante/alimentación.
6. Servicio de comedor (subsidio parcial).
7. Premio de puntualidad.
8. Premio de asistencia.
9. Días de vacaciones extralegales.
10. Prima vacacional extralegal (>25%).
11. Aguinaldo extralegal (>15 días).
12. Bono de productividad/eficiencia.
13. Bono de cumplimiento de metas/KIS.
14. Gratificación anual especial/antigüedad.
15. Ayuda de renta/habitación onerosa.
16. Ayuda para transporte (efectivo generalizado).
17. Servicio de transporte personal.
18. Seguro de vida individual/colectivo.
19. Seguro de gastos médicos mayores (SGMM).
20. Plan de pensiones privado/jubilación.
21. Ayuda para útiles escolares.
22. Becas para trabajadores o hijos.
23. Ayuda por defunción/gastos funerarios.
24. Ayuda de matrimonio extralegal.
25. Bono por nacimiento de hijos.
26. Días festivos/descanso trabajados.
27. Comisiones por ventas/cobranza.
28. Participación de utilidades extralegal (PTU
excedente).
29. Herramientas de trabajo/equipo.
30. Uniformes y ropa de trabajo.
31. Pago de membresías/clubes deportivos.
32. Cursos de capacitación/actualización.
33. Opciones, acciones (stock options).
34. Contribuciones del empleado.
35. Pago de contribuciones del empleado.
36. Desayuno escolar.
III. Metodología de cálculo y determinación del SBC.
1. Determinación de factores de integración fijos.
a) Fórmula de cálculo estándar.
b) Cálculo comparativo: Prestaciones de ley vs.
prestaciones extralegales.
c) Tablas de factores de integración: construcción de matriz según antigüedad de 1 a 30 años conforme a la reforma de
vacaciones dignas.
2. Tratamiento del salario variable y mixto.
a) Mecánica del cálculo bimestral.
b) Reglas de ausentismo e incapacidades.
c) Fechas límite de presentación.
i) Avisos salario fijo.
ii) Avisos salario variable.
iii) Avisos salario mixto.
IV: Taller práctico.
1. Caso Práctico 1: Nómina ejecutiva con paquete complejo de prestaciones.
a) SGMM.
b) Vales de despensa.
c) Fondo de ahorro asimétrico.
d) Bonos por desempeño.
e) Vehículo asignado.
2. Caso Práctico 2:
a) Nómina operativa con horas extras
recurrentes.
b) Premios de asistencia.
c) Puntualidad en el límite.
d) Turnos mixtos.
3. Caso Práctico 3:
a) Auditoría preventiva de integración de SBC: detección de errores comunes en sistemas ERP/Nómina.
b) Rectificación ante el IMSS.
4. Caso Práctico 4: Construcción del Plan de Previsión Social de la empresa:
a) Requisitos formales de deducibilidad en LISR y
b) Exclusión en LSS.
|
Fecha: |
Miércoles 11 y Jueves 12 de Noviembre de 2026 |
|
Horario |
Mc y J
9 a 14 h |
|
Duración |
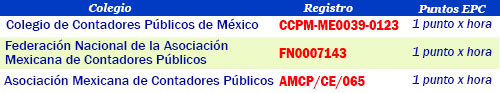
10 horas *Con puntos AMCP y CCPM |
|
Inversión |
$ 2,436.00
IVA Incluido |